Der Steuerbonus für Handwerkerleistungen soll ab 2027 kleiner werden. Das sieht der vom Bundeskabinett beschlossene Entwurf des Einkommensteuerreformgesetzes 2027 vor. Bundestag und Bundesrat müssen noch zustimmen. Die Kürzung gehört nach Angaben der Steuerberatung Ecovis zur Gegenfinanzierung der Einkommensteuerreform.
Bisher können Steuerpflichtige nach § 35a Abs. 3 des Einkommensteuergesetzes 20 Prozent der Arbeitskosten für Handwerkerleistungen von der Steuerschuld abziehen, höchstens 1.200 Euro im Jahr. Das entspricht Arbeitskosten von 6.000 Euro. Künftig sollen es 15 Prozent sein, höchstens 900 Euro. Die Differenz beträgt bis zu 300 Euro im Jahr.
Ein Beispiel: Eine Handwerkerrechnung mit 6.000 Euro Arbeitskosten, die 2026 bezahlt wird, bringt eine Steuerermäßigung von 1.200 Euro. Wird dieselbe Rechnung 2027 bezahlt, sind es nach dem Entwurf 900 Euro. Nach Ecovis bleibt der Satz von 20 Prozent erhalten, wenn die Zahlung noch im Dezember 2026 erfolgt und die übrigen Voraussetzungen erfüllt sind.
Nicht betroffen sind laut den Meldungen von Ecovis und dem Verwalterverband VDIV die haushaltsnahen Dienstleistungen nach Absatz 2 wie Hausreinigung, Gartenpflege und Hauswartstätigkeiten. Sie bleiben bei 20 Prozent und höchstens 4.000 Euro. Auch die Regelung für Minijobs ändert sich nicht.
Die Voraussetzungen bleiben nach heutigem Stand gleich. Es braucht eine ordnungsgemäße Rechnung, die Zahlung muss per Überweisung auf das Konto des Dienstleisters erfolgen, Barzahlung schließt die Ermäßigung aus. Begünstigt sind nur Arbeitskosten, einschließlich Fahrt- und Maschinenkosten, nicht das Material. Die Arbeitskosten müssen auf der Rechnung gesondert ausgewiesen sein. Eine bloße Schätzung des Betriebs reicht nicht. Vorauszahlungen für noch nicht ausgeführte Arbeiten erkannte das Finanzgericht Düsseldorf nicht an (Urteil vom 18. Juli 2024, 14 K 1966/23 E), weil weder eine ordnungsgemäße Rechnung vorlag noch die Arbeiten erbracht waren.
Für Vermieter gilt: Aufwendungen, die als Betriebsausgaben oder Werbungskosten abziehbar sind, sind ausgeschlossen (§ 35a Abs. 5 Satz 1 EStG). Wer eine vermietete Wohnung renoviert, setzt die Kosten also bei der Vermietung an und nicht über den Handwerkerbonus. Für Eigentümer, die ihre Wohnung selbst nutzen, kommt der Bonus dagegen in Betracht. Bei energetischen Maßnahmen an selbst genutztem Wohneigentum kann stattdessen § 35c EStG greifen, aber nicht beides für dieselben Aufwendungen.
Mieter profitieren, wenn in den Nebenkosten begünstigte Leistungen enthalten sind, etwa Hausmeister, Aufzugswartung, Treppenhausreinigung, Gartenpflege oder kleine Reparaturen. Ein eigener Vertrag mit dem Dienstleister ist dafür laut Ecovis nicht nötig (BFH vom 20. April 2023, VI R 24/20). Der VDIV rät Vermietern und Verwaltungen deshalb, Abrechnungen so aufzuschlüsseln, dass Arbeits-, Fahrt- und Maschinenkosten von Materialkosten klar getrennt sind.
Wer 2026 oder 2027 größere Handwerkerarbeiten am selbst genutzten Zuhause plant, sollte Auftrag und Zahlungszeitpunkt prüfen. Ob es bei 15 Prozent bleibt, entscheidet erst das Gesetzgebungsverfahren.
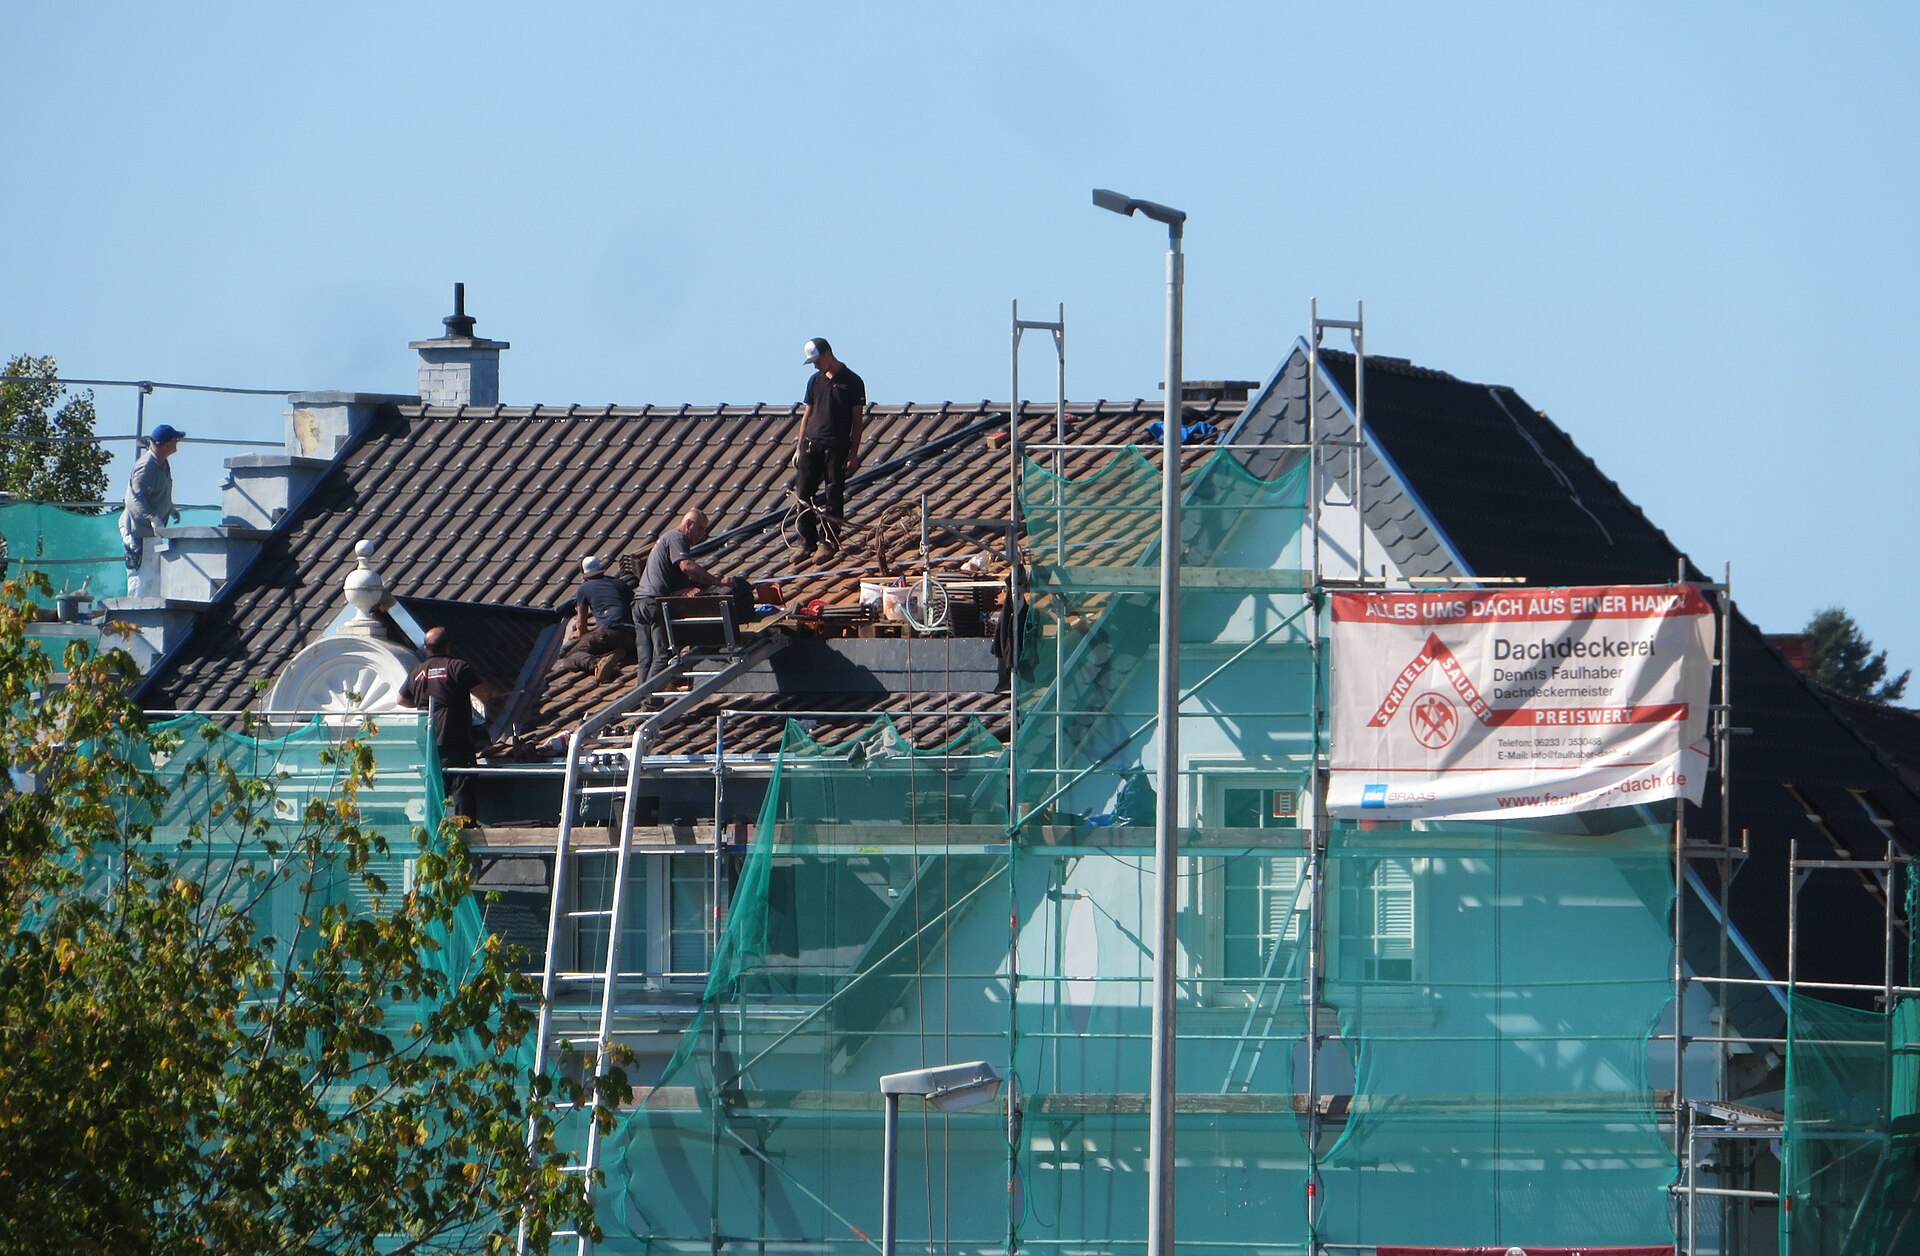
Foto: Sciencia58, Wikimedia Commons, CC0