Das Bundesverfassungsgericht hat am 12. und 13. Oktober 2026 über die Erbschaftsteuer verhandelt. Für alle, die ein Haus oder eine Wohnung erben oder vererben wollen, ist das Verfahren wichtig, weil es um die Bewertung von Grundstücken, die Freibeträge und die Steuersätze geht. Eine Entscheidung steht noch aus. Bis dahin gilt das geltende Recht unverändert.
Der Erste Senat befasste sich mit zwei Verfahren. Am 12. Oktober ging es um den Normenkontrollantrag der Bayerischen Staatsregierung (Aktenzeichen 1 BvF 1/23). Bayern hält das bundeseinheitliche Erbschaftsteuerrecht in Teilen für verfassungswidrig. Es rügt, dass dem Bund die Gesetzgebungskompetenz fehle, und beanstandet die Grundstücksbewertung nach § 12 Absatz 3, die persönlichen Freibeträge nach § 16 Absatz 1 und die Steuersätze nach § 19 Absatz 1 des Erbschaftsteuergesetzes. Die Freibeträge spiegelten regionale Unterschiede bei den Immobilienpreisen nicht wider und seien durch die Preissteigerungen überholt. Sie wurden seit 2009 nicht angepasst. Der Freistaat möchte die Erbschaftsteuer teilweise regionalisieren.
Nach Berichten von Haufe wirkte das Gericht skeptisch. Kein anderes Land unterstützte den bayerischen Antrag, Nordrhein-Westfalen widersprach ausdrücklich. Ein Sachverständiger verwies auf Erfahrungen aus dem Ausland, wo regionale Steuersätze zu einem Unterbietungswettlauf geführt hätten.
Am 13. Oktober stand die Verfassungsbeschwerde eines Erben im Mittelpunkt (1 BvR 804/22). Er hatte 2018 von seiner Tante ausschließlich Privatvermögen geerbt und rund 47.000 Euro Steuer gezahlt. Er wendet sich dagegen, dass Betriebsvermögen nach den §§ 13a, 13b, 13c und 28a begünstigt wird. Gerichtsvorsitzender Stephan Harbarth stellte klar, dass nur die Ungleichbehandlung von begünstigtem und nicht begünstigtem Vermögen geprüft wird. Kritisch hinterfragte der Senat vor allem die Verschonungsbedarfsprüfung bei Großerwerben, etwa warum die Grenze von 26 Millionen Euro am Erwerber statt am Unternehmen ansetzt.
Ein Hinweis darauf, dass das Verschonungskonzept insgesamt verfassungswidrig sei, fehlte laut Haufe. Denkbar sind eher Nachbesserungen bei Großerwerben. Diskutiert wurden außerdem Alternativen wie eine langfristige Stundung statt einer Befreiung oder eine Flat Tax mit breiter Bemessungsgrundlage. Ein tragfähiges Modell zeichnete sich nach der Verhandlung nicht ab.
Mit einem Urteil ist nicht sofort zu rechnen. Haufe geht davon aus, dass die Entscheidungen erst in einigen Monaten verkündet werden. Beim Urteil von 2014 lagen rund fünf Monate zwischen Verhandlung und Verkündung. Das Gericht hat mehrere Möglichkeiten: eine Unvereinbarkeitserklärung mit Frist für den Gesetzgeber, die sofortige Unanwendbarkeit einzelner Vorschriften oder eine rückwirkende Neuregelung.
Für Erben und Schenker bedeutet das: Wer jetzt eine Immobilie überträgt, tut das nach geltendem Recht. Wie eine mögliche Neuregelung aussehen und ab wann sie gelten würde, ist offen. Wer größere Übertragungen plant, sollte die Entscheidung aus Karlsruhe im Blick behalten und sich vorab steuerlich beraten lassen.
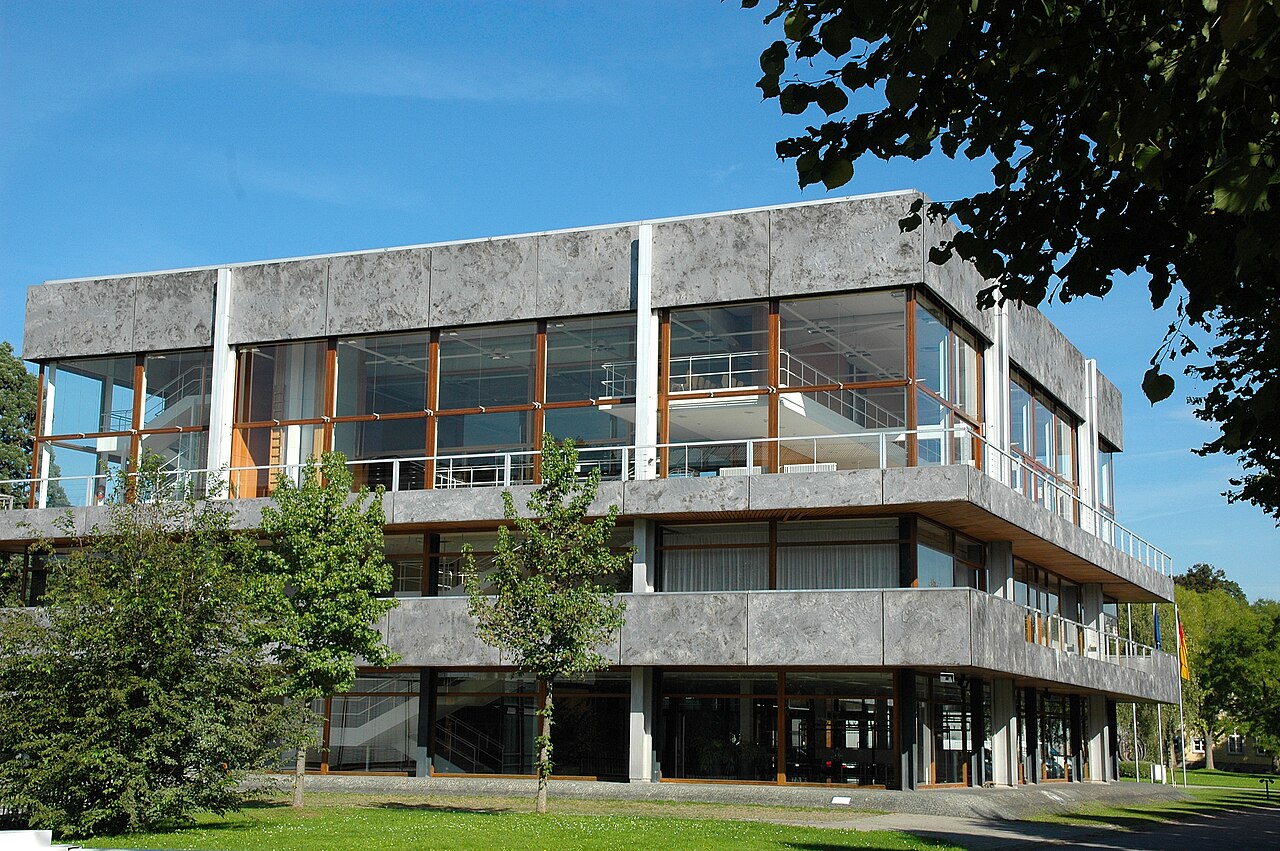
Foto: Guido Radig, Wikimedia Commons, CC BY-SA 3.0