Wer eine Immobilie nach mehr als zehn Jahren verkauft, zahlt auf den Gewinn weiterhin keine Einkommensteuer. Der Bundestag hat am 8. Oktober 2026 einen Gesetzentwurf der Grünen abgelehnt, der diese Zehnjahresfrist abschaffen und Gewinne aus nicht selbst genutzten Immobilien dauerhaft besteuern wollte. 446 Abgeordnete stimmten gegen den Entwurf, 131 dafür. Enthaltungen gab es nicht.
Der Entwurf trägt die Bundestagsdrucksache 21/6637 und stammt von den Grünen-Abgeordneten Katharina Beck, Moritz Heuberger und Max Lucks. Die Fraktion hatte ihn im Juni 2026 vorgelegt. Der Finanzausschuss des Bundestags empfahl, ihn abzulehnen, sodass er in zweiter Lesung scheiterte und nicht weiter beraten wurde. Die Grünen wollten damit nach eigener Darstellung eine „Gerechtigkeitslücke bei der Besteuerung von Veräußerungsgewinnen“ schließen. Aus ihrer Sicht werden langfristig gehaltene Immobilien steuerlich gegenüber anderen Anlageformen ungerechtfertigt bevorzugt. Die Fraktion rechnete mit Mehreinnahmen von rund sechs Milliarden Euro.
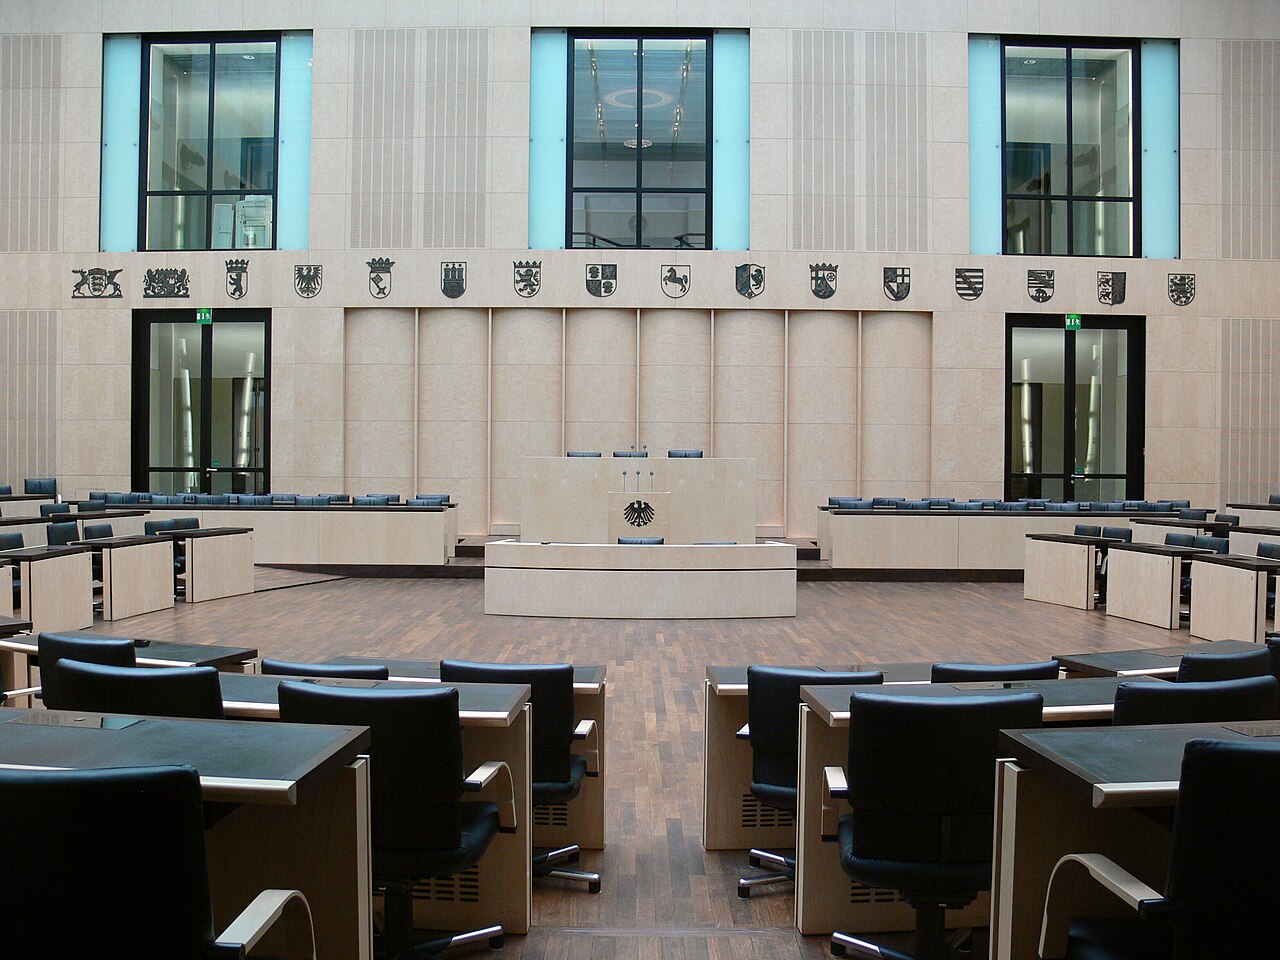
Auch im Bundesrat war das Thema auf der Tagesordnung. Der Finanzausschuss der Länderkammer hatte am 5. Oktober 2026 im Zusammenhang mit dem Einkommensteuerreformgesetz 2027 eine ähnliche Änderung empfohlen. Danach sollten private, nicht selbst genutzte Immobilien unabhängig von der Besitzdauer mit dem persönlichen Einkommensteuersatz besteuert werden. Für selbst genutzte Objekte sah die Empfehlung eine Ausnahme mit einer Mindestnutzungsdauer von 36 Monaten vor, dazu eine Übergangsregel für bereits laufende Fristen. In seiner Stellungnahme am 16. Oktober 2026 übernahm der Bundesrat diese Forderung nicht.
Politischen Widerspruch gab es unter anderem aus Hessen. Ministerpräsident Boris Rhein (CDU) lehnte die Pläne ab und verwies auf mögliche Folgen für den privaten Vermögensaufbau und die Altersvorsorge.
Damit bleibt es bei der Regelung in § 23 des Einkommensteuergesetzes. Gewinne aus privaten Veräußerungsgeschäften mit Grundstücken sind steuerpflichtig, wenn der Zeitraum zwischen Anschaffung und Veräußerung nicht mehr als zehn Jahre beträgt. Wer länger hält, verkauft grundsätzlich ohne Einkommensteuer auf den Gewinn. Maßgeblich für die Berechnung ist in der Regel das Datum des notariellen Kaufvertrags. Die Vorschrift erfasst neben Grundstücken auch grundstücksgleiche Rechte wie Erbbaurechte.
Ein Rechenbeispiel zeigt, wie knapp es werden kann: Wer eine vermietete Wohnung per Kaufvertrag vom 15. März 2016 erworben hat, überschreitet die Frist erst mit einem Verkauf nach dem 15. März 2026. Wird der Verkaufsvertrag genau zehn Jahre später geschlossen, liegt der Zeitraum noch bei „nicht mehr als zehn Jahren“, und der Gewinn unterliegt der Einkommensteuer. Ein Tag später wäre der Verkauf steuerfrei.
Eine zweite Ausnahme betrifft die Selbstnutzung. Der Verkauf ist auch innerhalb der Zehnjahresfrist steuerfrei, wenn die Immobilie zwischen Anschaffung oder Fertigstellung und Verkauf ausschließlich zu eigenen Wohnzwecken genutzt wurde. Es genügt außerdem, wenn sie im Jahr des Verkaufs und in den beiden vorangegangenen Kalenderjahren selbst bewohnt wurde. Die vom Bundesratsausschuss vorgeschlagene 36-Monats-Regel gilt nicht.
Hinzu kommt eine Freigrenze: Liegt der Gesamtgewinn aus allen privaten Veräußerungsgeschäften eines Kalenderjahres unter 1.000 Euro, bleibt er steuerfrei. Wird die Grenze erreicht, ist der gesamte Gewinn steuerpflichtig, nicht nur der übersteigende Teil. Der gewerbliche Handel mit Immobilien folgt anderen Regeln und fällt nicht unter diese Vorschriften für private Verkäufe.
Das betrifft auch Investoren, die Objekte kaufen, sanieren und nach wenigen Jahren weiterverkaufen. Sie bewegen sich mit ihren Verkäufen meist innerhalb der Zehnjahresfrist. Ob ein solches Vorgehen noch als privates Veräußerungsgeschäft gilt oder bereits als gewerblicher Grundstückshandel eingestuft wird, hängt vom Einzelfall ab.
Für Verkäufer ändert sich durch die Abstimmung zunächst nichts. Wer eine vermietete Wohnung oder ein Haus besitzt, kann sich weiterhin auf die Zehnjahresfrist verlassen. Entscheidend bleibt der Zeitpunkt: Ein Verkauf kurz vor Ablauf der Frist kann einen steuerpflichtigen Gewinn auslösen, während derselbe Verkauf wenige Wochen später steuerfrei wäre. Wer mit dem Gedanken spielt, ein Objekt zu veräußern, sollte das Anschaffungsdatum genau prüfen und bei Zweifeln einen Steuerberater hinzuziehen.
Dass die Debatte damit beendet ist, lässt sich aus den beiden Abstimmungen nicht ableiten. Im Bundestag war die Mehrheit klar, im Bundesrat entstand die Forderung dagegen aus dem Fachausschuss der Länder. Wie es mit dem Einkommensteuerreformgesetz 2027 weitergeht, bleibt abzuwarten. Fest steht: Die Zehnjahresfrist gilt unverändert.
Foto: Andreas Praefcke, Wikimedia Commons, CC BY 3.0